Dr. Guillermo Robertson Andrade
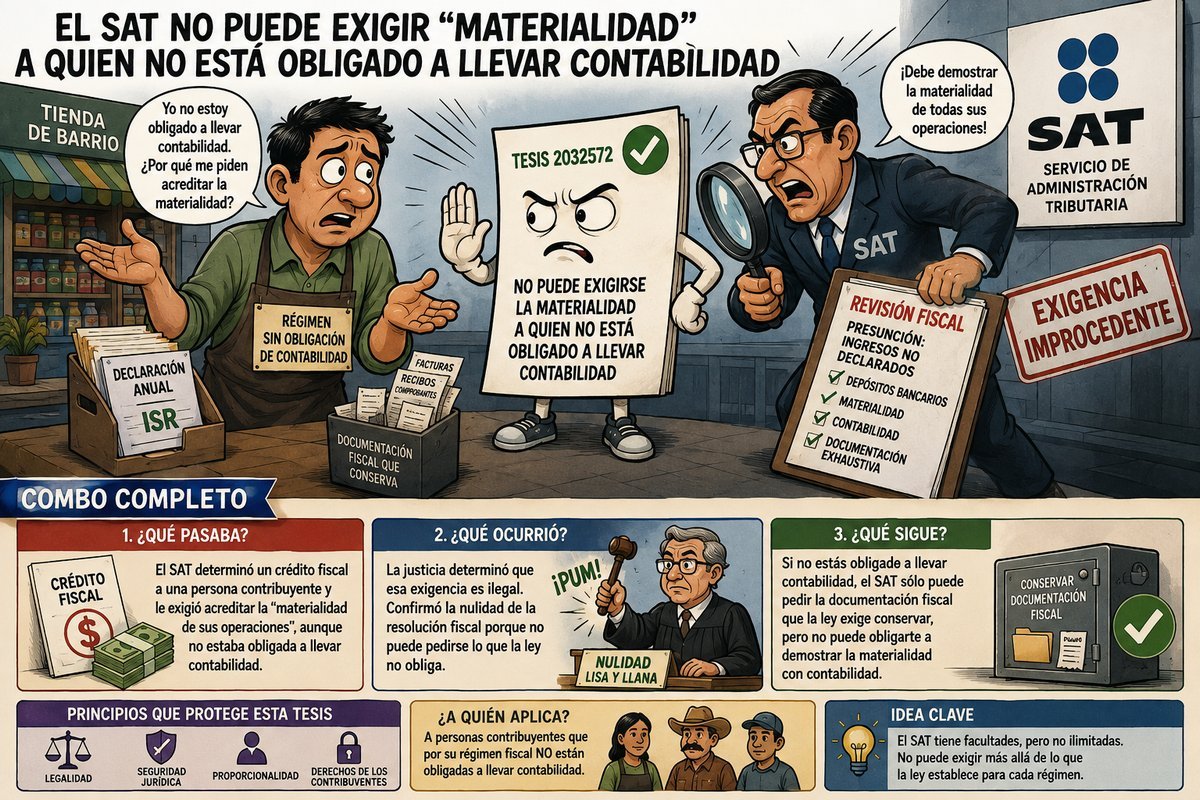
Una sentencia del Segundo Tribunal Colegiado en Materia Administrativa del Segundo Circuito estableció que las personas contribuyentes que legalmente no tienen la obligación de llevar contabilidad tampoco pueden ser obligadas a acreditar la materialidad de sus operaciones para desvirtuar una presunción de ingresos.
La exigencia de demostrar la llamada “materialidad de las operaciones” se ha convertido en uno de los puntos más controvertidos durante las revisiones fiscales. El Servicio de Administración Tributaria puede cuestionar depósitos bancarios, ingresos declarados y documentación presentada por las personas contribuyentes, pero sus facultades deben ejercerse dentro de los límites establecidos por la ley.
Una reciente tesis aislada establece que no es válido exigir a una persona contribuyente que acredite la materialidad de sus operaciones cuando, por el régimen fiscal al que pertenece, no está obligada a llevar contabilidad.
El criterio fue identificado con el registro digital 2032572 y publicado el viernes 28 de agosto de 2026 en el Semanario Judicial de la Federación. La tesis corresponde a la Duodécima Época, materia administrativa, y lleva por título:
“Presunción de inexistencia de operaciones. Si la persona contribuyente no está obligada a llevar contabilidad, tampoco le es exigible que acredite la materialidad de sus operaciones.”
El criterio deriva de la revisión administrativa 97/2025, resuelta por el Segundo Tribunal Colegiado en Materia Administrativa del Segundo Circuito.
La sentencia revisada fue dictada por la Primera Sala Regional Norte-Este del Estado de México del Tribunal Federal de Justicia Administrativa el 7 de marzo de 2025. Posteriormente, el Tribunal Colegiado resolvió el recurso de revisión fiscal en sesión ordinaria virtual del 28 de agosto de 2025 y confirmó la nulidad de la resolución fiscal impugnada.
La publicación de la tesis ocurrió un año después, el 28 de agosto de 2026.
El origen del conflicto
Una persona contribuyente promovió un juicio contencioso administrativo federal contra una resolución del SAT mediante la cual se le determinó un crédito fiscal por concepto de impuesto sobre la renta, actualización, recargos y multas correspondientes al ejercicio fiscal 2016.
La resolución impugnada fue emitida el 12 de abril de 2024 por una Administración Desconcentrada de Auditoría Fiscal.
La persona contribuyente acudió al Tribunal Federal de Justicia Administrativa y solicitó la nulidad de la resolución. Después de analizar el caso, la Primera Sala Regional Norte-Este del Estado de México determinó que la parte actora había probado los hechos constitutivos de su acción.
Como consecuencia, declaró la nulidad lisa y llana de la resolución mediante la cual se había determinado el crédito fiscal.
La autoridad fiscal no estuvo de acuerdo con esa decisión e interpuso un recurso de revisión fiscal ante el Tribunal Colegiado.
El argumento principal del SAT consistió en que, aunque la persona contribuyente no estuviera obligada a llevar contabilidad, sí tenía la obligación de conservar documentación suficiente para acreditar la materialidad de las operaciones que habían generado sus ingresos.
La autoridad sostuvo que no bastaba con presentar una declaración anual en la que se informaran determinados ingresos. Desde su perspectiva, la persona contribuyente debía demostrar con documentos que las operaciones efectivamente habían ocurrido.
El Tribunal Colegiado rechazó ese argumento.
El punto central: contabilidad no es lo mismo que documentación fiscal
La decisión distingue entre dos obligaciones diferentes:
La obligación de llevar contabilidad.
La obligación de conservar documentación relacionada con el cumplimiento fiscal.
No todas las personas contribuyentes tienen las mismas cargas fiscales. Dependiendo del régimen, tipo de ingreso y actividad realizada, algunas deben llevar contabilidad conforme a las reglas previstas en el Código Fiscal de la Federación, mientras que otras únicamente deben conservar documentación relacionada con el cumplimiento de sus obligaciones.
Esta diferencia fue determinante para resolver el caso.
El tribunal consideró que si una persona no está obligada a llevar contabilidad, tampoco puede exigírsele que acredite sus depósitos mediante registros contables o documentación que únicamente forma parte de una contabilidad obligatoria.
Eso no significa que la persona contribuyente pueda ignorar sus obligaciones fiscales. Conforme al artículo 30 del Código Fiscal de la Federación, quienes no están obligados a llevar contabilidad deben conservar en su domicilio, a disposición de las autoridades, la documentación relacionada con el cumplimiento de las disposiciones fiscales.
Pero conservar documentación no equivale a llevar contabilidad ni implica automáticamente la obligación de acreditar la materialidad de cada operación bajo los mismos estándares aplicables a quienes sí deben llevar registros contables.
El artículo 28 del Código Fiscal de la Federación
El artículo 28 del Código Fiscal de la Federación establece qué debe entenderse por contabilidad para efectos fiscales y qué elementos deben conservar las personas obligadas a llevarla.
La contabilidad puede incluir libros, sistemas y registros contables, papeles de trabajo, estados de cuenta, cuentas especiales, libros sociales, controles de inventarios, sistemas electrónicos, documentación comprobatoria de los asientos y demás información relacionada con el cumplimiento fiscal.
También comprende la documentación que acredita los ingresos y deducciones, así como aquella que otras leyes obliguen a conservar.
La norma establece, además, que los registros contables deben cumplir con ciertos requisitos y que la documentación comprobatoria debe estar disponible en el domicilio fiscal.
A partir de esta disposición, la Suprema Corte de Justicia de la Nación había sostenido que el simple registro de un depósito bancario no era suficiente cuando la persona contribuyente estaba obligada a llevar contabilidad. En ese supuesto, el asiento debía encontrarse respaldado por la documentación correspondiente.
La lógica es que la contabilidad debe reflejar adecuadamente la situación económica de la persona contribuyente. Por ello, los registros no pueden ser simples anotaciones carentes de respaldo.
Sin embargo, el Tribunal Colegiado precisó que ese criterio parte de una condición indispensable: que la persona contribuyente tenga la obligación legal de llevar contabilidad.
Si esa obligación no existe, no puede trasladarse automáticamente el mismo estándar probatorio.
El artículo 30 del Código Fiscal de la Federación
El artículo 30 del Código Fiscal de la Federación establece obligaciones de conservación documental.
Su primer párrafo señala que las personas obligadas a llevar contabilidad deben conservarla a disposición de las autoridades fiscales conforme al artículo 28 del mismo Código.
El segundo párrafo dispone que las personas que no estén obligadas a llevar contabilidad deben conservar en su domicilio, a disposición de las autoridades, toda la documentación relacionada con el cumplimiento de las disposiciones fiscales.
La diferencia entre ambos párrafos fue fundamental para el tribunal.
Una persona que no está obligada a llevar contabilidad debe conservar documentos fiscales, pero esa obligación no significa que deba construir una contabilidad formal ni que tenga que satisfacer exigencias adicionales que la ley no establece expresamente.
La autoridad fiscal pretendía interpretar el artículo 30 como si impusiera a la persona contribuyente la obligación de demostrar la materialidad de las operaciones que originaron los depósitos bancarios.
El tribunal concluyó que esa interpretación no era correcta.
El artículo 30 obliga a conservar documentación relacionada con las obligaciones fiscales, pero no establece por sí mismo una obligación general de acreditar la materialidad de las operaciones como condición para destruir una presunción de ingresos.
El artículo 59, fracción III, del Código Fiscal de la Federación
El artículo 59, fracción III, del Código Fiscal de la Federación regula una presunción relacionada con los depósitos bancarios.
La norma establece que los depósitos en la cuenta bancaria de una persona contribuyente que no correspondan a registros de su contabilidad, cuando esté obligada a llevarla, pueden presumirse como ingresos y como valor de actos o actividades por los que deben pagarse contribuciones.
La disposición contempla dos escenarios distintos.
El primero se refiere a las personas contribuyentes obligadas a llevar contabilidad. En estos casos, la presunción se relaciona con la falta de registro contable o con la ausencia de documentación que respalde los asientos.
El segundo se refiere a personas no inscritas en el Registro Federal de Contribuyentes o que no están obligadas a llevar contabilidad y que reciben depósitos por encima del monto previsto en la propia disposición.
El tribunal analizó la relación entre estos supuestos y concluyó que no podía aplicarse a la persona contribuyente la exigencia de demostrar la materialidad de sus operaciones bajo el mismo parámetro diseñado para quienes sí están obligados a llevar contabilidad.
La autoridad fiscal no puede suponer que la obligación de conservar documentación es idéntica a la obligación de llevar registros contables.
La materialidad de las operaciones
La materialidad de las operaciones se refiere, en términos generales, a la acreditación de que las actividades, actos o servicios que supuestamente dieron origen a un ingreso realmente ocurrieron.
En una revisión fiscal, la autoridad puede solicitar contratos, comprobantes, estados de cuenta, entregables, comunicaciones, documentos comerciales, registros de servicios y otros elementos para verificar la existencia de una operación.
Este análisis puede ser relevante en diversos procedimientos fiscales. Sin embargo, la tesis 2032572 establece que no puede exigirse de manera automática a cualquier persona contribuyente, especialmente cuando la ley no le impone la obligación de llevar contabilidad.
La autoridad fiscal debe identificar primero cuál es el régimen jurídico de la persona contribuyente y cuáles son sus obligaciones específicas.
No puede comenzar por exigir documentación propia de una persona moral o de un contribuyente obligado a llevar registros contables si el sujeto revisado se encuentra en un régimen distinto.
La materialidad no puede convertirse en una obligación general construida por la autoridad al margen de la ley.
La declaración anual presentada por la persona contribuyente
En el caso analizado, la persona contribuyente había informado al SAT la existencia de los ingresos mediante una declaración normal anual, antes de que iniciaran las facultades de comprobación.
La autoridad sostuvo que esa declaración no era suficiente para destruir la presunción de ingresos. Consideró que la persona debía proporcionar documentos adicionales para demostrar el origen de los depósitos.
El Tribunal Colegiado rechazó la postura del SAT.
El artículo 59, fracción III, del Código Fiscal de la Federación prevé que la presunción no se aplica cuando, antes de que la autoridad inicie sus facultades de comprobación, la persona contribuyente informa al SAT sobre los depósitos realizados y cumple con los requisitos establecidos mediante reglas de carácter general.
En el asunto, ambas partes reconocieron que la persona contribuyente había informado los ingresos a través de su declaración anual.
La autoridad cuestionó la suficiencia de esa declaración, pero no justificó legalmente por qué el documento no podía producir los efectos previstos en la norma.
Tampoco controvirtió de manera suficiente la forma, modalidad o contenido de la declaración presentada.
Por ese motivo, el tribunal consideró que la determinación presuntiva no podía sostenerse en los términos planteados por la autoridad.
La importancia del régimen fiscal
Uno de los aspectos más importantes del criterio es que la obligación de acreditar la materialidad no puede analizarse de manera aislada.
Primero debe determinarse si la persona contribuyente estaba obligada a llevar contabilidad.
En el caso revisado, no se controvirtió que la persona estaba sujeta a un régimen relacionado con sueldos, salarios e ingresos asimilados a salarios.
A partir de ese régimen, la autoridad había reconocido que no existía una obligación de llevar contabilidad.
Por lo tanto, el tribunal consideró que no era jurídicamente válido exigirle el cumplimiento de obligaciones propias de contribuyentes que sí están sujetos a ese deber.
La sentencia no afirma que todas las personas que reciben sueldos o ingresos asimilados estén exentas de conservar documentación. El artículo 30 del Código Fiscal de la Federación continúa siendo aplicable en materia de conservación documental.
Lo que se establece es que la obligación de guardar documentos no puede transformarse automáticamente en una exigencia de acreditar la materialidad bajo un régimen de contabilidad que no corresponde a la persona revisada.
La jurisprudencia 2a./J. 56/2010 y sus límites
La autoridad fiscal apoyó parte de sus argumentos en la jurisprudencia 2a./J. 56/2010, emitida por la Segunda Sala de la Suprema Corte de Justicia de la Nación.
Ese criterio señala que la presunción de ingresos del artículo 59, fracción III, del Código Fiscal de la Federación se actualiza cuando los depósitos bancarios registrados en la contabilidad de una persona contribuyente obligada a llevarla no están respaldados con la documentación correspondiente.
La jurisprudencia busca evitar que una persona simplemente registre depósitos en su contabilidad para intentar neutralizar la presunción fiscal sin demostrar su origen.
El Segundo Tribunal Colegiado no desconoció ese criterio. Lo que hizo fue delimitar su ámbito de aplicación.
La jurisprudencia de 2010 se refiere a personas contribuyentes obligadas a llevar contabilidad. Su presupuesto es que existe una obligación contable y que los depósitos debieron registrarse y respaldarse conforme al artículo 28 del Código Fiscal de la Federación.
Por ello, no puede utilizarse automáticamente contra quien no tiene esa obligación.
La tesis 2032572 establece que el SAT debe distinguir entre ambas situaciones antes de exigir documentación o acreditar la materialidad de las operaciones.
La sentencia confirma la nulidad del crédito fiscal
Después de analizar los argumentos de la autoridad, el Tribunal Colegiado determinó que el recurso de revisión fiscal era infundado.
En consecuencia, confirmó la sentencia dictada por la Sala Regional del Tribunal Federal de Justicia Administrativa.
La resolución mantuvo la nulidad lisa y llana de la determinación fiscal.
Esto significa que el crédito fiscal impugnado quedó invalidado en los términos establecidos por la sentencia.
La revisión adhesiva promovida por la persona contribuyente quedó sin materia, debido a que el recurso principal de la autoridad fue declarado infundado y la sentencia favorable se mantuvo.
El fallo fue aprobado por unanimidad de votos del Segundo Tribunal Colegiado en Materia Administrativa del Segundo Circuito.
Implicaciones para las personas contribuyentes
Para las personas contribuyentes, el criterio ofrece una defensa frente a exigencias probatorias que no correspondan a sus obligaciones fiscales.
Si una persona no está obligada a llevar contabilidad, la autoridad debe tomar en cuenta esa circunstancia antes de aplicar una presunción relacionada con depósitos bancarios.
No puede exigirse la presentación de registros contables que legalmente no tienen que existir.
Tampoco puede asumirse automáticamente que la persona debe acreditar la materialidad de todas sus operaciones con el mismo nivel de documentación exigible a una empresa que lleva contabilidad formal.
Esto no significa que las personas contribuyentes puedan dejar de conservar documentos. El artículo 30 del Código Fiscal de la Federación establece esa obligación.
La diferencia consiste en que la documentación debe estar relacionada con el cumplimiento de las disposiciones fiscales y no necesariamente debe integrar una contabilidad formal ni demostrar materialidad bajo un estándar no previsto expresamente.
Implicaciones para contadores y asesores fiscales
Para contadores y asesores fiscales, la tesis refuerza la necesidad de clasificar correctamente el régimen fiscal de cada persona contribuyente.
Antes de responder a una revisión del SAT, es necesario identificar:
Si la persona está obligada a llevar contabilidad.
Qué tipo de ingresos obtiene.
Qué documentación debe conservar.
Qué presunción fiscal pretende aplicar la autoridad.
Cuál es el fundamento legal de la exigencia documental.
Qué información fue declarada antes del inicio de las facultades de comprobación.
No todas las personas deben responder a una auditoría con los mismos documentos ni bajo las mismas reglas.
Una defensa adecuada debe demostrar la diferencia entre la obligación de conservar documentación y la obligación de llevar contabilidad.
También debe analizarse si la autoridad está aplicando una jurisprudencia fuera del supuesto para el que fue emitida.
Implicaciones para el SAT
El criterio establece un límite para las facultades de comprobación del SAT.
La autoridad puede revisar ingresos, depósitos y documentación, pero debe respetar el principio de legalidad.
No puede imponer obligaciones probatorias que no estén previstas en la ley ni trasladar automáticamente las reglas aplicables a un grupo de contribuyentes a otro con obligaciones distintas.
El SAT también debe explicar por qué una declaración presentada antes del inicio de sus facultades de comprobación no es suficiente para efectos del artículo 59, fracción III, del Código Fiscal de la Federación.
No basta con afirmar que una declaración es insuficiente. La autoridad debe señalar el fundamento jurídico y explicar las razones concretas de su conclusión.
Lo bueno, lo malo y lo feo de la tesis
Lo bueno
La tesis protege a las personas contribuyentes frente a exigencias fiscales excesivas.
También obliga a las autoridades a distinguir entre quienes están obligados a llevar contabilidad y quienes sólo deben conservar documentación.
El criterio evita que la materialidad de las operaciones se convierta en una obligación general no prevista expresamente para todos los contribuyentes.
Además, reconoce que una declaración presentada antes del inicio de las facultades de comprobación puede tener relevancia para impedir la aplicación de una presunción de ingresos, siempre que se cumplan las condiciones legales correspondientes.
La resolución también fortalece el principio de legalidad tributaria: las autoridades deben exigir únicamente aquello que la ley establece.
Lo malo
La tesis no elimina las revisiones fiscales ni impide que el SAT solicite documentación.
Las personas contribuyentes deben seguir conservando la información relacionada con el cumplimiento de sus obligaciones fiscales conforme al artículo 30 del Código Fiscal de la Federación.
Además, la decisión se refiere a un supuesto concreto y no significa que cualquier persona pueda desvirtuar una presunción únicamente presentando una declaración.
El análisis dependerá del régimen fiscal, la naturaleza de los ingresos, la información reportada, los depósitos y las circunstancias particulares.
Lo feo
Una persona contribuyente puede enfrentar un crédito fiscal considerable por una interpretación incorrecta de sus obligaciones documentales.
También puede verse obligada a acudir a juicio para demostrar que la autoridad le exigió una obligación que no tenía.
La diferencia entre conservar documentos y llevar contabilidad puede parecer técnica, pero sus consecuencias económicas son importantes.
Cuando el SAT aplica una presunción de ingresos, la persona contribuyente puede enfrentar impuestos, actualizaciones, recargos y multas, incluso si los depósitos fueron informados oportunamente.
Lo que la tesis no significa
La tesis 2032572 no significa que las personas contribuyentes estén exentas de cumplir con sus obligaciones fiscales.
Tampoco significa que todos los depósitos bancarios sean automáticamente aceptados como ingresos correctamente declarados.
No establece que una declaración anual siempre sea suficiente para desvirtuar cualquier presunción.
No impide al SAT ejercer sus facultades de comprobación.
Tampoco prohíbe a la autoridad solicitar documentos relacionados con el cumplimiento fiscal.
Lo que la tesis establece es que, cuando una persona contribuyente no está obligada a llevar contabilidad, no puede exigírsele acreditar la materialidad de sus operaciones como si tuviera esa obligación.
La autoridad debe justificar cada requerimiento y vincularlo con una disposición legal aplicable.
La relevancia de la revisión fiscal 97/2025
El expediente también muestra cómo funciona la revisión fiscal promovida por una autoridad contra una sentencia del Tribunal Federal de Justicia Administrativa.
La demanda de nulidad se presentó el 28 de mayo de 2024.
La Sala Regional admitió la demanda el 3 de junio de 2024.
La autoridad presentó su contestación y posteriormente la parte actora amplió la demanda.
El 7 de marzo de 2025 se dictó sentencia favorable a la persona contribuyente y se declaró la nulidad lisa y llana de la resolución fiscal.
El SAT interpuso revisión fiscal, mientras que la persona contribuyente presentó una revisión adhesiva.
El Tribunal Colegiado consideró procedente el recurso de la autoridad por razón de cuantía y analizó los argumentos relacionados con la presunción de ingresos.
Finalmente, declaró infundado el recurso principal, confirmó la sentencia favorable y dejó sin materia la revisión adhesiva.
La resolución fue emitida en sesión ordinaria virtual del 28 de agosto de 2025, aunque la tesis derivada del caso fue publicada el 28 de agosto de 2026.
Conclusión: el SAT debe respetar la obligación fiscal que realmente corresponde
La tesis con registro digital 2032572 establece que una persona contribuyente que no está obligada a llevar contabilidad tampoco puede ser obligada a acreditar la materialidad de sus operaciones para desvirtuar una presunción de ingresos.
El criterio se apoya en la diferencia entre los artículos 28 y 30 del Código Fiscal de la Federación.
El artículo 28 regula la contabilidad y la documentación comprobatoria de quienes tienen la obligación de llevarla. El artículo 30 establece que quienes no están obligados a llevar contabilidad deben conservar documentación relacionada con el cumplimiento de las disposiciones fiscales.
La obligación de conservar documentos no equivale a la obligación de llevar contabilidad.
Tampoco permite que la autoridad fiscal imponga una carga adicional consistente en acreditar la materialidad de todas las operaciones, si esa exigencia no está expresamente prevista para el régimen de la persona contribuyente.
El artículo 59, fracción III, del Código Fiscal de la Federación permite presumir determinados depósitos como ingresos en ciertos supuestos, pero su aplicación debe atender a las características del contribuyente y a las condiciones específicas de la norma.
La autoridad fiscal no puede aplicar de manera automática criterios diseñados para personas obligadas a llevar contabilidad a quienes legalmente no tienen ese deber.
La sentencia revisada confirmó la nulidad lisa y llana del crédito fiscal y estableció un límite para las revisiones basadas en depósitos bancarios y materialidad.
Para las personas contribuyentes, el mensaje es claro: deben conservar la documentación fiscal que legalmente les corresponda, pero no pueden ser obligadas a cumplir cargas contables que la ley no les impone. En materia tributaria, la autoridad puede fiscalizar, pero debe hacerlo con fundamento legal, respetando el régimen fiscal y sin convertir una exigencia administrativa en una obligación que no está prevista en la legislación.