Dr. Guillermo Robertson Andrade
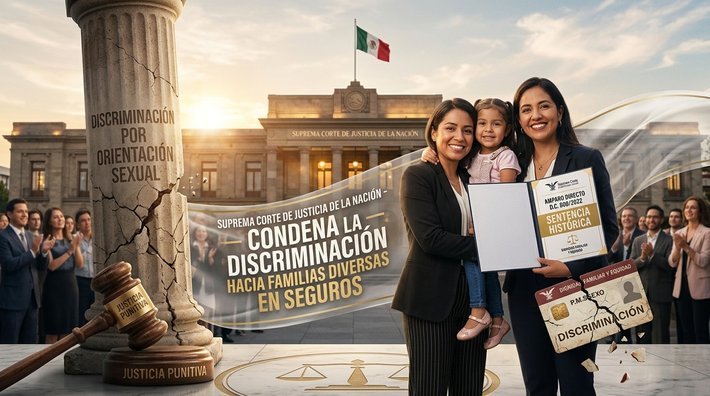
La justicia mexicana ha dado un paso decisivo en la protección de los derechos de la comunidad LGBTIQ+ al emitir una sentencia que redefine los límites de actuación de las compañías aseguradoras. El Decimosexto Tribunal Colegiado en Materia Civil del Primer Circuito, en cumplimiento de los criterios fijados por la Suprema Corte de Justicia de la Nación, resolvió el amparo directo D.C. 800/2022, estableciendo que las aseguradoras no pueden aplicar criterios discriminatorios ni ocultar condiciones contractuales que perjudiquen a parejas del mismo sexo.
El caso tuvo su origen cuando una pareja de mujeres, junto con su hija menor de edad, demandó a una importante aseguradora al solicitar la nulidad de un contrato de gastos médicos mayores. La controversia surgió al advertir que la empresa utilizaba terminología considerada discriminatoria y restringía de manera injustificada las coberturas relacionadas con maternidad y salud reproductiva, únicamente por la orientación sexual de las aseguradas.
UN LENGUAJE QUE TAMBIÉN DISCRIMINA
Uno de los agravios más relevantes fue el uso de la etiqueta «P.M. SEXO» en las tarjetas médicas y certificados del seguro. En lugar de reconocer la calidad de cónyuge, como ocurría con las parejas heterosexuales, la aseguradora empleó una denominación que las demandantes consideraron ofensiva y estigmatizante.
El Tribunal concluyó que esa clasificación carecía de justificación objetiva y constituía una expresión sustentada en prejuicios de género y orientación sexual, incompatible con el principio constitucional de igualdad y no discriminación.
COBERTURAS DIFERENTES PARA FAMILIAS DIFERENTES
Además del lenguaje empleado, la aseguradora incurrió en una práctica de discriminación directa al excluir las coberturas correspondientes a parto y cesárea para esta familia. Paradójicamente, esas mismas prestaciones sí eran reconocidas a trabajadores heterosexuales que ocupaban el mismo nivel jerárquico dentro de la empresa.
Para el Tribunal, dicha exclusión representó una vulneración directa de los derechos a la igualdad y a la protección de la salud, al establecer un trato diferenciado sin fundamento constitucional.
LA DISCRIMINACIÓN ES UNA CONDUCTA CONTINUA
El procedimiento judicial enfrentó inicialmente un obstáculo importante. Un juzgado local decretó el sobreseimiento al considerar prescrita la acción.
Sin embargo, el Tribunal Colegiado corrigió ese criterio al establecer que los actos discriminatorios poseen naturaleza continua. El plazo para ejercer la acción no comienza necesariamente con el primer acto de discriminación, sino cuando la persona afectada adquiere plena conciencia de que el trato recibido responde a una conducta arbitraria y discriminatoria.
Este razonamiento fortalece significativamente la protección judicial de quienes enfrentan prácticas discriminatorias prolongadas.
LOS DAÑOS PUNITIVOS COMO MECANISMO DE JUSTICIA
Uno de los aspectos más relevantes del precedente fue la intervención de la Primera Sala de la Suprema Corte de Justicia de la Nación.
El máximo tribunal determinó que no resulta indispensable solicitar expresamente los daños punitivos como una prestación autónoma desde el escrito inicial de demanda. Basta con reclamar la indemnización por daño moral derivado de actos discriminatorios para que el juzgador tenga la obligación de analizar la procedencia de este componente sancionador.
Los daños punitivos cumplen una función distinta a la reparación económica tradicional. No buscan únicamente compensar a la víctima, sino desincentivar futuras conductas ilícitas mediante una sanción ejemplar dirigida a quien incurrió en prácticas particularmente graves.
En este caso, la elevada capacidad económica de la aseguradora y la acreditación de que ocultó durante once meses las condiciones generales del contrato fueron elementos determinantes para justificar una respuesta judicial más severa.
UNA INDEMNIZACIÓN CON PERSPECTIVA DE GÉNERO
La sentencia enfatiza que el derecho a una reparación integral exige analizar cada caso desde una perspectiva de género y de derechos humanos.
El juzgador debe identificar las desigualdades estructurales presentes en los contratos de adhesión y valorar el impacto diferenciado que determinadas políticas empresariales producen sobre mujeres y familias diversas. No se trata de otorgar privilegios, sino de corregir relaciones contractuales marcadas por evidentes asimetrías de poder.
EL INTERÉS SUPERIOR DE LA NIÑEZ TAMBIÉN FUE PROTEGIDO
La resolución también incorporó una dimensión especialmente relevante relacionada con la hija menor de edad de las demandantes.
Aunque la aseguradora sostuvo que la menor no podía considerarse afectada porque aún no había nacido cuando se celebró el contrato, el Tribunal acudió al concepto jurídico de nasciturus para reconocer que su bienestar futuro dependía de la estabilidad médica y económica de sus madres.
En consecuencia, determinó que la falta de cobertura también repercutió sobre la esfera jurídica de la menor y debía ser considerada dentro del análisis constitucional del caso.
MAYOR TRANSPARENCIA PARA EL SECTOR ASEGURADOR
Respecto de los derechos de las personas consumidoras de servicios financieros, la sentencia invocó el artículo 28 constitucional para recordar que las aseguradoras están obligadas a actuar con los más altos estándares de diligencia.
Ocultar las exclusiones del contrato o registrar condiciones generales de manera poco transparente ante la Comisión Nacional de Seguros y Fianzas constituye una violación al derecho de información de los usuarios y afecta directamente el equilibrio contractual.
Como consecuencia de este criterio, el juez responsable deberá emitir una nueva sentencia para cuantificar nuevamente el daño moral. La indemnización ya no podrá fijarse de manera arbitraria, sino que deberá considerar tanto la gravedad de la discriminación como la capacidad económica de la aseguradora, garantizando que la reparación cumpla verdaderamente una función compensatoria y preventiva.
UN PRECEDENTE PARA TODAS LAS FAMILIAS DIVERSAS
Este fallo representa un avance significativo para la cultura de la igualdad en México. Envía un mensaje claro al sector asegurador: la discriminación por orientación sexual genera consecuencias jurídicas y económicas relevantes.
La resolución también obliga a las instituciones financieras a revisar sus manuales, contratos, sistemas informáticos y políticas internas para eliminar cualquier lenguaje o práctica que implique un trato desigual hacia las familias diversas.
Al mismo tiempo, reafirma que la dignidad humana prevalece sobre los intereses comerciales y que ningún contrato privado puede desconocer los derechos reconocidos por la Constitución y los tratados internacionales suscritos por el Estado mexicano.
Finalmente, este precedente recuerda que el juicio de amparo continúa siendo una herramienta eficaz para combatir actos de discriminación y exigir una reparación integral cuando empresas privadas vulneran derechos fundamentales.
A medida que evoluciona el derecho mexicano, también lo hacen las obligaciones del sector financiero. La igualdad de trato y la transparencia contractual han dejado de ser simples buenas prácticas para convertirse en exigencias constitucionales ineludibles. La sentencia recaída en el expediente D.C. 800/2022 constituye un paso importante hacia un sistema asegurador más incluyente y respetuoso de la diversidad familiar.
LO BUENO, LO MALO Y LO FEO
LO BUENO
La consolidación del criterio de que los daños punitivos forman parte de la reparación integral en casos de discriminación grave, aun cuando no hayan sido reclamados expresamente como una prestación independiente. Además, el precedente fortalece la protección de las familias diversas al exigir que las aseguradoras otorguen el mismo trato, las mismas coberturas y el mismo respeto a todas las parejas, eliminando prácticas y etiquetas discriminatorias.
LO MALO
El prolongado tiempo que las afectadas tuvieron que invertir para obtener justicia. El recorrido por distintas instancias judiciales, incluyendo la intervención de la Suprema Corte, evidencia que todavía existen importantes barreras de acceso a la justicia que generan un desgaste económico y emocional considerable para quienes buscan el reconocimiento de sus derechos fundamentales.
LO FEO
La conducta sistemática de la aseguradora, que no solo restringió coberturas médicas esenciales con base en la orientación sexual de las aseguradas, sino que además ocultó durante casi un año las condiciones generales del contrato. Este tipo de prácticas refleja una preocupante falta de ética empresarial y demuestra cómo la opacidad contractual puede convertirse en un instrumento de discriminación que pone en riesgo la salud, la dignidad y el bienestar de las personas.